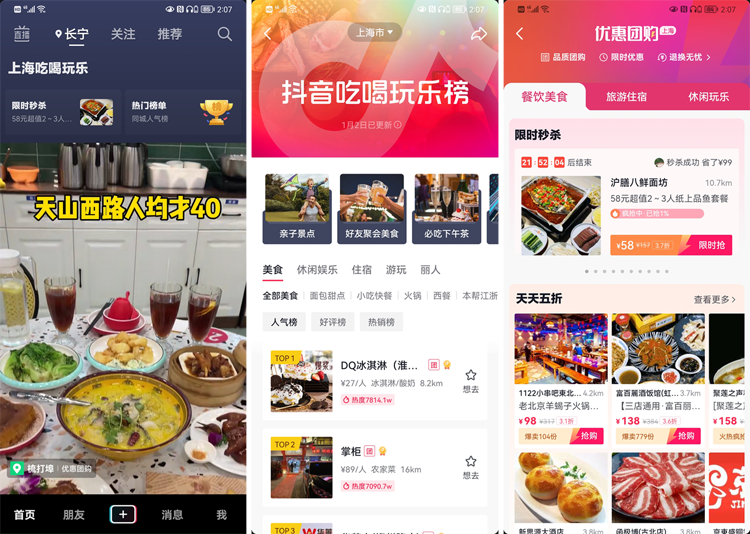
过去三年,本地生活团购经历了从"补贴换规模"到"效率定生死"的转向。据艾瑞咨询《中国本地生活服务行业研究报告》测算,2023年国内本地生活服务市场规模已接近29万亿元,线上渗透率约三成,但增速已从早期的两位数回落至个位数区间。规模红利见顶之后,真正决定平台能走多远的,不再是首页流量池有多大,而是从下单到核销这条链路的摩擦系数有多低。
一、行业拐点:从"低价获客"到"链路竞争"
早期的团购逻辑很朴素——用餐饮团购套餐的超低价引流,靠吃喝玩乐优惠券培养用户习惯。问题在于,这套模型对商家是净损耗:折扣成本由商家独自承担,平台只负责撮合。当商家发现复购并未随之上升,退出便成为理性选择。
转折点出现在核销环节被数字化之后。到店核销团购把"成交"与"履约"绑定在同一套系统里,商家第一次能看清:哪一款套餐带来了多少真实到店客、客单价多少、二次消费比例如何。数据一旦可归因,投放预算才敢持续投入。
二、三组数据,看清当前竞争格局
- 短视频渠道的分流:据公开报道,抖音生活服务2023年交易额已达数千亿元量级,其"内容种草—即时下单—到店核销"的短链路,对传统货架式团购形成实质性挤压。
- 社区团购平台回归理性:2023年社区团购市场规模约在3000亿元上下,增速明显放缓,头部平台从"全国铺开"收缩为"区域深耕",履约成本而非GMV重新成为核心指标。
- 小程序成为基础设施:微信小程序日活用户长期稳定在6亿以上,其中生活服务类目占比持续提升。对区域型平台而言,一个团购小程序已不是加分项,而是能否承接私域流量的准入门槛。
三、技术栈下沉:核销中台为何成了标配
很多区域平台败在了同一个地方——把预算全砸在获客上,却在履约侧留了个窟窿。用户持券到店,店员却查不到订单;电影票团购的场次与影院系统不同步;亲子团购的预约名额靠微信群人工接龙。每一次失败核销,损失的不只是一单,而是一次口碑。
成熟的解决方案是搭建核销中台:统一券码体系、对接商家POS或收银系统、实时回传核销状态,并通过数据看板输出复购率与客单结构。以杭州团购市场为例,本地平台普遍采用"小程序下单+多端核销+商家后台"的三段式架构,把人工干预压缩到最低。这类系统集成服务的开发周期通常在四至八周,对区域平台而言是性价比极高的基建投入。
四、商家入驻团购平台的决策清单
对餐饮、影院、亲子场馆等商家来说,选择平台时应重点考察四项能力:
- 结算周期:T+1与T+30对现金流的影响天差地别;
- 核销数据归属:能否导出用户标签,用于后续私域运营;
- 费率结构:是否包含隐性推广成本;
- 内容能力:平台能否提供短视频、图文等素材支持,而非只挂一个商品链接。
值得注意的是,本地生活团购正在从"单次交易"转向"长期用户资产"。商家入驻的真正价值,不在于一场活动带来多少单,而在于沉淀下多少可反复触达的本地客群。
五、下一阶段:区域深耕比规模扩张更重要
全国性平台的边界已经清晰,留给区域性玩家的是纵深空间。社区团购平台与到店服务的融合是一个可见方向——用高频的生鲜自提带动低频的餐饮、亲子、电影票团购,在同一批用户身上做交叉转化。这种模型对供应链和履约半径的要求极高,但也正因为门槛高,才不容易被巨头用补贴一击击穿。
本地生活团购的竞争,本质上是一场关于效率、信任与数据资产的长期赛跑。谁能把核销做得更顺、把商家算账算得更清楚,谁就能在这场耐力赛中留下来。